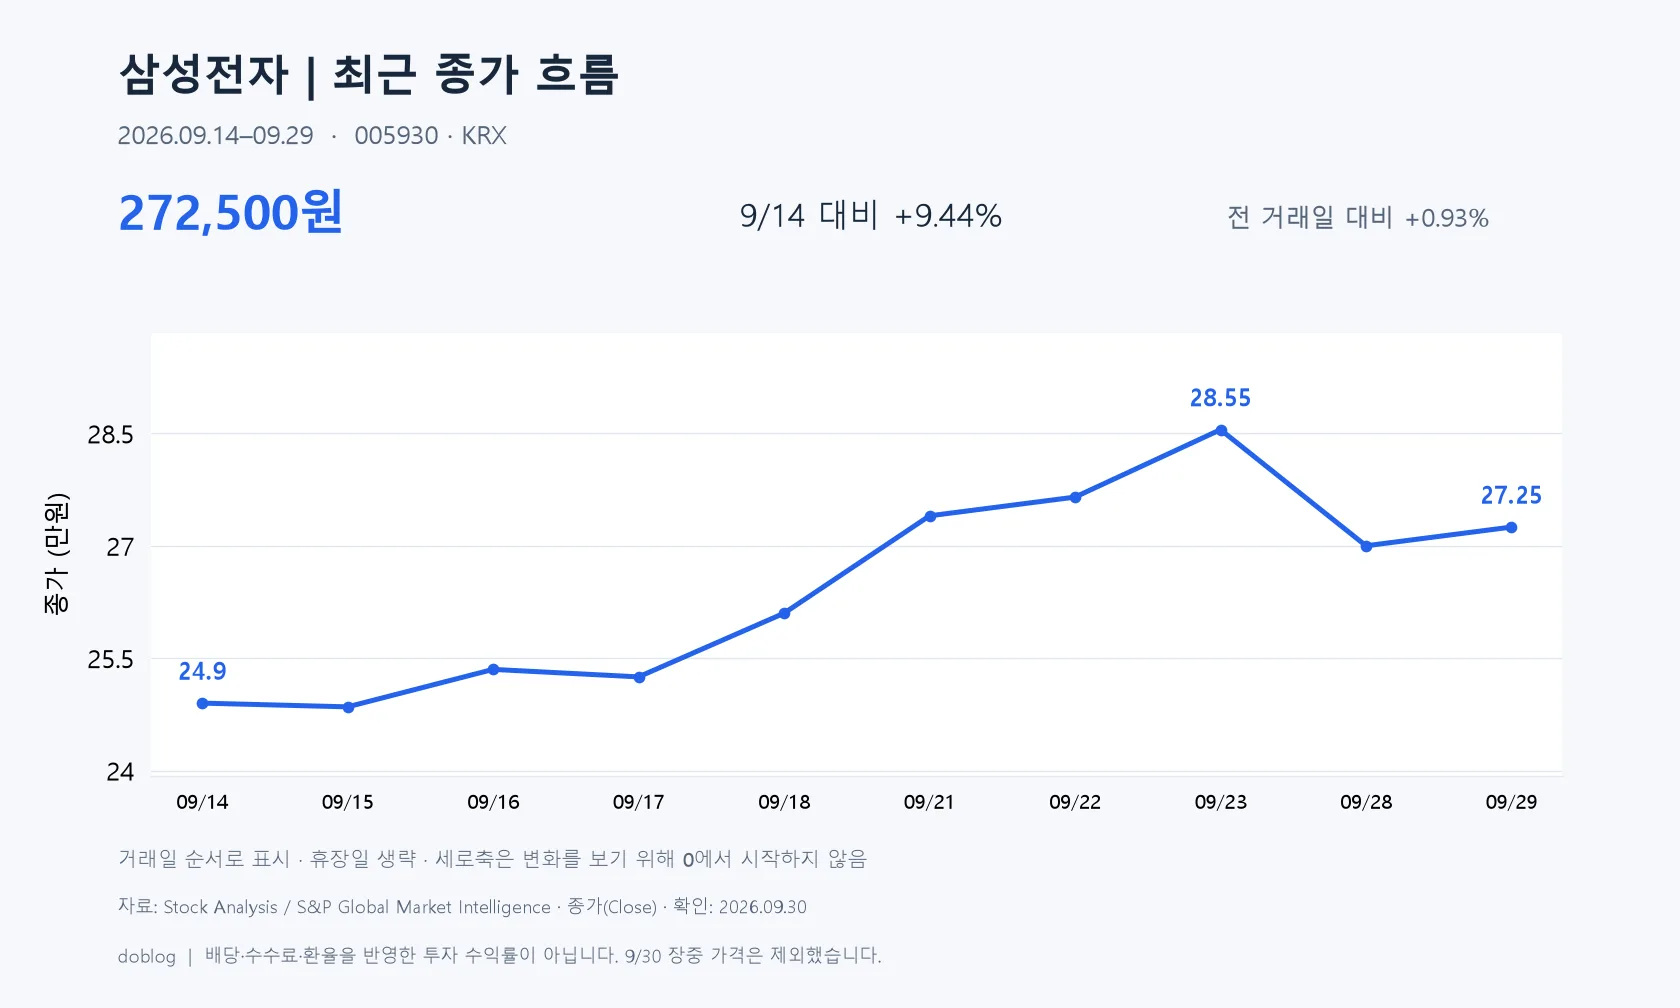
삼성전자 주가는 9월 29일 종가 272,500원으로, 9월 14일보다 9.44% 올랐습니다. 다만 이 구간의 최고 종가보다는 낮습니다. 최근 흐름은 ‘계속 상승’ 한마디보다 상승 뒤 일부 되돌림으로 읽는 편이 정확합니다. 이 글은 보통주 005930을 다루며, 9월 30일 장중 가격은 포함하지 않았습니다. 📈
최근 주가는 얼마나 올랐고, 어디서 꺾였나요?
9월 14일 249,000원에서 출발한 종가는 23일 285,500원까지 올랐습니다. 이후 28일 270,000원으로 내려왔고, 29일에는 전 거래일보다 0.93% 반등했습니다. 구간 처음과 비교하면 상승했지만, 23일의 구간 최고 종가와 비교하면 4.55% 낮은 수준입니다. 어느 날짜를 출발점으로 삼느냐에 따라 느낌이 달라지는 이유입니다. 삼성전자 일별 주가 자료
HBM이 잘 팔리면 삼성전자 실적도 무조건 좋아지나요?
삼성전자는 메모리뿐 아니라 반도체 위탁생산, 스마트폰, 가전 등 여러 사업을 합니다. 회사가 발표한 2026년 2분기 연결 매출은 171.5조원, 영업이익은 89.5조원입니다. 반도체 사업이 강한 실적을 냈지만, 모바일·가전 등에서는 부품비 부담도 나타났습니다. 삼성전자 2분기 실적 발표
HBM은 AI 연산장치가 데이터를 빠르게 주고받도록 돕는 메모리입니다. 회사는 HBM4 공급 확대와 차세대 HBM4E 샘플 출하를 알렸습니다. 샘플 출하는 고객에게 제품을 시험·평가할 수 있게 공급하는 단계이므로, 곧바로 대규모 매출이 생겼다는 뜻은 아닙니다. 삼성전자를 볼 때는 반도체라는 한 과목의 점수와 회사 전체 성적표를 함께 보는 셈입니다.
최근 주가에 부담으로 거론된 것은 무엇인가요?
매일경제가 전한 9월 29일 유진투자증권 분석은 환율 가정과 모바일 사업의 비용 부담 등을 반영해 실적 전망을 낮추면서도, 서버용 메모리 수요와 HBM4 출하 확대는 긍정적으로 평가했습니다. 이는 증권사의 예상이며, 회사가 발표한 3분기 확정 실적은 아닙니다. 유진투자증권 전망을 다룬 보도
또 9월 28일 시장 하락 당시에는 미국 국채금리 상승과 위험자산 선호 약화가 배경으로 거론됐습니다. 기업에 좋은 소식이 있어도 시장 전반의 투자심리가 약해지면 주가가 함께 흔들릴 수 있습니다. 다만 이 설명만으로 당일 하락 원인을 하나로 확정할 수는 없습니다. 9월 28일 증시 마감 보도
다음 실적에서는 무엇을 확인하면 좋을까요?
- HBM 공급 확대: 신제품 소식이 실제 출하와 매출로 얼마나 연결되는지
- 모바일·가전 비용: 메모리 호조와 함께 다른 사업의 부담이 줄어드는지
- 파운드리 흐름: 반도체를 대신 만들어주는 사업의 고객 수요와 수익성이 개선되는지
doblog는 ‘HBM이 좋다’는 문장을 회사 전체 이익 증가와 바로 연결하기보다, 사업별 실적을 나눠 확인하는 편이 유용하다고 봅니다. 이번 9.44% 상승률도 짧은 관측 구간의 결과이며 앞으로의 수익률을 말해 주는 숫자는 아닙니다.
자료 기준과 확인일
주가는 2026년 9월 29일 종가까지, 자료 확인일은 9월 30일입니다. 가격은 Stock Analysis와 FnGuide 시세를 대조했습니다. 회사의 확정 발표와 증권사의 전망을 구분해 정리했습니다.
댓글 0
같은 IP와 작성 시 입력한 비밀번호가 일치하면 댓글을 수정할 수 있습니다.
공유 네트워크는 같은 IP로 처리될 수 있으며, 접속 IP가 바뀌면 수정이 제한됩니다.